MAKTABA YA NUKUU ZA MARAIS TANZANIA
Mwinyi: Ukwepaji wa Kodi na Ulinzi wa Mapato ya Umma
Kauli kuhusu uchunguzi wa ukwepaji wa kodi na misamaha isiyo halali,
iliyotolewa wakati serikali ilipokuwa ikishughulikia upotevu wa mapato
ya forodha na changamoto za usimamizi wa kodi nchini Tanzania.
TAFSIRI YA KISWAHILI
“
Ninaagiza uchunguzi kamili kuhusu ukwepaji wa kodi na misamaha isiyo halali.
ORIGINAL ENGLISH
“I am ordering a full investigation into tax evasion and illegal exemptions.”
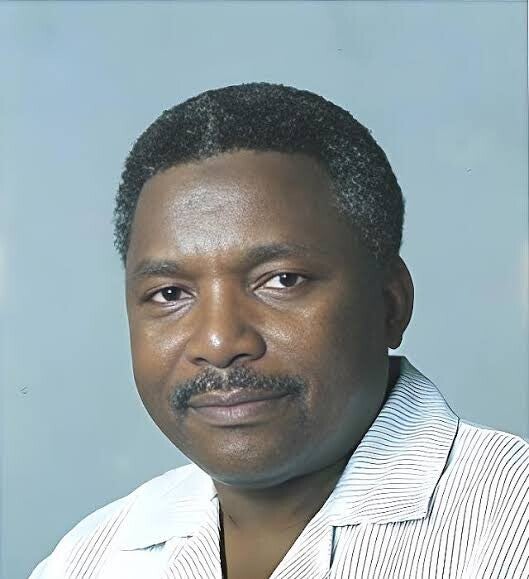
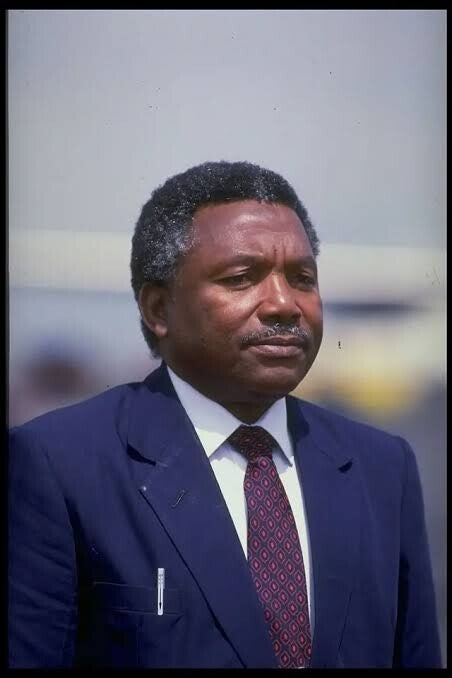
Rais Ali Hassan Mwinyi
Rais wa Jamhuri ya Muungano wa Tanzania
Tarehe
9 Novemba 1994
Mahali
Dar es Salaam, Tanzania
Tukio
Taarifa ya Rais kuhusu uchunguzi wa ukwepaji wa kodi
Marejeo ya Nukuu
Inter Press Service (IPS), ripoti ya tarehe 9 Novemba 1994.
Kauli iliripotiwa kuwa sehemu ya taarifa iliyotolewa na ofisi ya Rais.
SOMA RIPOTI YA IPS
↗
MUKTADHA WA KIHISTORIA
Uchunguzi wa upotevu wa mapato ya kodi mwaka 1994
Tarehe 9 Novemba 1994, shirika la habari la Inter Press Service
(IPS) liliripoti kwamba Rais Ali Hassan Mwinyi alikuwa ameamuru
uchunguzi kamili kuhusu ukwepaji wa kodi na misamaha isiyo halali.
Hatua hiyo ilihusishwa na taarifa kuhusu upotevu mkubwa wa mapato
ya kodi ya bidhaa zinazoingizwa nchini.
Kwa mujibu wa ripoti hiyo, taarifa zilizowasilishwa kwa Rais
zilikadiria kuwa takribani asilimia 70 ya mapato yaliyotarajiwa
kutokana na kodi ya bidhaa zinazoagizwa kutoka nje hayakuwa
yakikusanywa. Ripoti pia ilitaja makadirio ya dola za Marekani
milioni 132 zilizopotea mwaka 1993 kutokana na ukwepaji wa kodi
na misamaha isiyo halali. Hizi zilikuwa takwimu zilizoripotiwa
wakati huo, si takwimu zinazopaswa kuchukuliwa kama kipimo cha
hali ya sasa.
Taarifa hiyo ilieleza kuwa matatizo yaliyoripotiwa yalihusisha
biashara ya bidhaa zilizopaswa kusafirishwa kwenda nchi nyingine
lakini zikapelekwa kwenye soko la ndani bila kulipiwa kodi,
pamoja na matumizi mabaya ya maghala ya forodha. Hali hiyo
iliibua swali la namna mifumo ya forodha, misamaha ya kodi na
usimamizi wa mapato ya serikali ilivyokuwa ikifanya kazi.
MAANA NA UJUMBE MKUU
Uchunguzi kama hatua ya kulinda mapato ya umma
Kauli hii ina sehemu mbili zinazohusiana: kuchunguza ukwepaji wa
kodi na kuchunguza misamaha isiyo halali. Sehemu ya kwanza inalenga
vitendo vinavyosababisha kodi inayostahili kulipwa kutofika kwenye
hazina ya serikali. Sehemu ya pili inahusu misamaha inayotolewa
bila msingi halali, au inayotumiwa kinyume na masharti yaliyowekwa.
Neno “uchunguzi kamili” linaweka mkazo katika kutafuta
taarifa na kufuatilia namna mapato yalivyopotea. Katika muktadha
huu, hatua ya uchunguzi haipaswi kuchanganywa na uthibitisho wa
hatia dhidi ya mtu au kampuni fulani. Uchunguzi hutafuta ukweli;
hatua za kisheria na matokeo yake hutegemea ushahidi unaopatikana
na taratibu zinazotumika.
Hoja ya msingi ni kwamba ukusanyaji wa kodi hauamuliwi na viwango
vya kodi vilivyoandikwa kwenye sheria pekee. Unategemea pia
ufuatiliaji wa biashara, udhibiti wa misamaha, uaminifu wa
watendaji na uwezo wa mamlaka kutambua bidhaa na miamala
inayopaswa kutozwa kodi.
UMUHIMU KWA TANZANIA
Mapato ya kodi na uwezo wa kugharamia huduma za umma
Kodi ni mojawapo ya vyanzo vya fedha zinazotumiwa na serikali
kugharamia huduma na majukumu ya umma. Mapato yanayopotea kwa
sababu ya ukwepaji wa kodi au misamaha isiyofuata sheria yanaweza
kupunguza fedha zinazoweza kukusanywa kwa ajili ya matumizi
yaliyoidhinishwa katika bajeti.
Katika ripoti ya mwaka 1994, Mwinyi alihusisha mapato ya ndani
na uwezo wa Tanzania kugharamia elimu ya watoto, huduma za afya
na miundombinu ya uchumi. Hoja hiyo inaweka mjadala wa kodi
katika maisha ya wananchi: ukusanyaji wa mapato si suala la
kiutawala pekee, bali pia unahusu rasilimali zinazopatikana
kwa ajili ya mahitaji ya umma.
Hata hivyo, ukusanyaji bora wa kodi unahitaji uwiano. Sheria
zinapaswa kutekelezwa kwa usawa, misamaha halali iheshimiwe,
na hatua dhidi ya wanaoshukiwa kukiuka sheria zifuate ushahidi
na taratibu zinazotakiwa. Uwazi katika ukusanyaji na matumizi
ya fedha za umma ni sehemu muhimu ya uwajibikaji.
MTIZAMO WA KIHISTORIA
Changamoto za usimamizi wa kodi katika miaka ya 1990
Kauli hii ilitolewa katika kipindi ambacho usimamizi wa mapato
ya serikali na misamaha ya kodi ulikuwa miongoni mwa masuala
yaliyokuwa yakijadiliwa katika uchumi wa Tanzania. Ripoti ya
IPS ya Novemba 1994 ilieleza kuwa serikali ilikuwa ikikabiliwa
na upotevu wa mapato unaohusishwa na ukwepaji wa kodi, vitendo
visivyo halali na mianya ya kiutawala.
Ripoti hiyo pia ilieleza kuhusu hatua zilizokuwa zikitangazwa
za kuimarisha ufuatiliaji wa bidhaa zinazoingizwa nchini na
udhibiti wa maghala ya forodha. Aidha, iliripoti onyo kwamba
maafisa wa umma watakaopatikana na hatia ya kusaidia ukwepaji
wa kodi wangeadhibiwa, huku waagizaji waliokiuka masharti
wakikabiliwa na adhabu zinazoweza kujumuisha kufutiwa leseni
za uingizaji bidhaa.
Kwa hiyo, nukuu hii inaeleweka vizuri inapowekwa pamoja na
mjadala wa wakati huo kuhusu namna ya kuziba mianya ya mapato,
kusimamia misamaha na kuimarisha uwajibikaji katika mfumo
wa ukusanyaji wa kodi.
KAULI KATIKA VITENDO
Agizo la uchunguzi na hatua za kufuatilia mapato yaliyopotea
HATUA
Kwa mujibu wa ripoti ya IPS ya tarehe 9 Novemba 1994,
Mwinyi aliamuru uchunguzi kamili kuhusu ukwepaji wa kodi
na misamaha isiyo halali. Taarifa hiyo ilisema kuwa serikali
ilikuwa ikitaka kufuatilia mapato ya kodi ya bidhaa
zinazoingizwa nchini ambayo yaliripotiwa kutokusanywa.
UHUSIANO NA KAULI
Uhusiano ni wa moja kwa moja: kauli yenyewe inatangaza agizo
la uchunguzi, na ripoti ya wakati huo inaeleza hatua hiyo
kama sehemu ya juhudi za kufuatilia upotevu wa mapato.
Huu ni ushahidi wa kutolewa kwa agizo; peke yake si uthibitisho
kwamba kila kiasi kilichokadiriwa kilipatikana au kwamba
kila aliyeshukiwa alithibitishwa kuwa na hatia.
MUKTADHA WA WAKATI
Agizo hilo liliripotiwa tarehe 9 Novemba 1994, wakati Mwinyi
alipokuwa Rais wa Jamhuri ya Muungano wa Tanzania. Ripoti
ilihusisha uchunguzi huo na taarifa kuhusu upotevu wa mapato
ya kodi ya uingizaji bidhaa mwaka 1993.
HATUA ZA KIUTAWALA ZILIZORIPOTIWA
Ripoti hiyo ilieleza kuwa kampuni zilizohusika na ukaguzi wa
bidhaa kabla ya kusafirishwa kwenda Tanzania zilikuwa zimeagizwa
kuanzisha mfumo wa ufuatiliaji, na kwamba serikali ilikuwa
ikiimarisha uangalizi wa maghala ya forodha. Haya yalikuwa
maelezo ya hatua zilizotangazwa katika taarifa ya wakati huo.
MATOKEO YANAYOWEZA KUTHIBITISHWA
Ushahidi unaopatikana katika ripoti unathibitisha kwamba agizo
la uchunguzi na hatua za kuimarisha ufuatiliaji ziliripotiwa
kutolewa. Ripoti hiyo pekee haitoshi kuthibitisha kiasi cha
fedha kilichorejeshwa baadaye, idadi ya kesi zilizohitimishwa
au matokeo ya mwisho ya kila uchunguzi.
1994 — LEO — KESHO
Kutoka agizo la uchunguzi hadi uwajibikaji wa mapato
Vipindi hivi vinaweka kauli katika mfululizo wa kihistoria:
tatizo lililoripotiwa wakati huo, maana yake katika mijadala
ya sasa na maswali yanayoweza kuhifadhiwa kwa ajili ya baadaye.
1994
Wakati wa Kauli
Mwinyi alitangaza agizo la uchunguzi kuhusu ukwepaji wa kodi
na misamaha isiyo halali. Ripoti ya IPS iliweka hatua hiyo
katika muktadha wa mapato ya forodha yaliyodaiwa kupotea
na haja ya kuimarisha ufuatiliaji.
LEO
Umuhimu Wake Sasa
Kauli hii inaweza kutumika kutafakari maswali yanayohusu
uwazi wa misamaha ya kodi, ufuatiliaji wa mapato na
uwajibikaji wa taasisi. Haya ni maeneo ya kutathmini kwa
kutumia taarifa za sasa, bila kudhani kuwa hali ya mwaka
1994 ni sawa na hali ya leo.
KESHO
Maswali kwa Vizazi Vijavyo
Kumbukumbu hii inaweza kusaidia watafiti kuchunguza jinsi
mifumo ya kodi ilivyobadilika, jinsi misamaha ilivyosimamiwa
na kama hatua za uchunguzi ziliambatana na matokeo
yanayoweza kuthibitishwa. Nyaraka za serikali, taarifa za
ukaguzi na takwimu za mapato zitakuwa muhimu katika
kujibu maswali hayo.
MWANGWI WA KAULI KATIKA WAKATI WA SASA
Uwazi wa misamaha na usawa katika wajibu wa kulipa kodi
Kauli ya mwaka 1994 inaweka pamoja masuala mawili ambayo yanaweza
kuchunguzwa katika mfumo wowote wa kodi: kuhakikisha kwamba
wanaopaswa kulipa kodi wanatimiza wajibu wao, na kuhakikisha
kwamba misamaha inayotolewa ina msingi unaotambulika kisheria.
Utekelezaji wake unahitaji mifumo ya kumbukumbu, ukaguzi,
ufuatiliaji na hatua zinazolingana na ushahidi.
Kwa Tanzania ya sasa, nukuu hii inaweza kuwa mwanzo wa kuuliza
kama maamuzi kuhusu misamaha yanaeleweka na kukaguliwa, kama
mapato yanayostahili kukusanywa yanafuatiliwa, na kama
ukiukaji unashughulikiwa kwa utaratibu unaofanana kwa wahusika.
Majibu ya maswali hayo yanahitaji ushahidi wa sasa kutoka
kwenye taarifa za mapato, ukaguzi na nyaraka za taasisi
husika; nukuu ya mwaka 1994 haiwezi peke yake kutoa hukumu
kuhusu hali ya sasa.
UFAFANUZI WA MAKTABA
Nukuu ya Kiingereza imehifadhiwa kwa maneno yaliyoripotiwa na
Inter Press Service katika makala ya tarehe 9 Novemba 1994.
Tafsiri ya Kiswahili imetolewa kwa ajili ya wasomaji na
imetenganishwa na maneno ya lugha ya awali. Chanzo kinaeleza
kuwa kauli hiyo ilitolewa katika taarifa iliyotolewa na ofisi
ya Rais. Hivyo, marejeo yaliyotumika hapa ni ripoti ya kihistoria
ya habari, si nakala kamili ya taarifa ya msingi ya Rais.
Maelezo ya muktadha yanayotokana na ripoti yametofautishwa na
uchambuzi wa Maktaba. Takwimu za upotevu wa mapato zimetajwa
kama makadirio yaliyoripotiwa mwaka 1994; hazijawasilishwa
kama matokeo ya mwisho ya uchunguzi.
CHANZO CHA KIHISTORIA
Inter Press Service — 9 Novemba 1994
Tanzania-Economy: President Orders Tax-Evasion Probe.
Ripoti ya IPS kuhusu agizo la uchunguzi wa ukwepaji wa kodi,
misamaha isiyo halali na upotevu wa mapato ya forodha.
FUNGUA RIPOTI YA ASILI
↗